Arrendamiento puro
La arrendadora adquiere el activo y la empresa paga por su uso durante un plazo pactado. Es útil cuando importa mantener capacidad operativa y renovar activos.
El activo permanece propiedad de la arrendadora durante el contrato
Leasing DPC · Arrendamiento de activos
Leasing DPC
Arrendamiento puro, financiero y Sale & Lease Back para incorporar vehículos, flotillas, maquinaria y equipo de acuerdo con la operación de tu empresa.
especialización del grupo en arrendamiento de activos productivos
arrendamiento puro, financiero y Sale & Lease Back
vehículos, flotillas, maquinaria y equipo sujeto a evaluación
estructura pensada alrededor del uso productivo del activo
01 · Soluciones
La pregunta no es sólo cuánto cuesta el bien. También importa cuánto tiempo lo usarás, si quieres conservarlo y cuánto capital quieres inmovilizar.
La arrendadora adquiere el activo y la empresa paga por su uso durante un plazo pactado. Es útil cuando importa mantener capacidad operativa y renovar activos.
El activo permanece propiedad de la arrendadora durante el contrato
Estructura de largo plazo para utilizar un activo productivo con condiciones de adquisición o disposición definidas conforme al contrato.
La estructura final depende del activo y del contrato
Tu empresa vende un activo elegible a la arrendadora y continúa utilizándolo mediante arrendamiento, liberando liquidez sin detener la operación.
DPC publica este esquema para activos elegibles y en buenas condiciones
02 · Cuándo tiene sentido
Estas situaciones ayudan a distinguir cuándo tiene sentido conversar sobre puro, financiero o Sale & Lease Back.
Renovación
El arrendamiento puro puede tener sentido cuando el valor está en usar el activo, mantenerlo actualizado y conservar flexibilidad al final del plazo.
Permanencia
Un arrendamiento financiero puede ajustarse mejor cuando la lógica de la empresa contempla conservar el activo o estructurar su adquisición al final.
Liquidez
Sale & Lease Back convierte un activo elegible en liquidez y permite seguir utilizándolo mediante un contrato de arrendamiento.
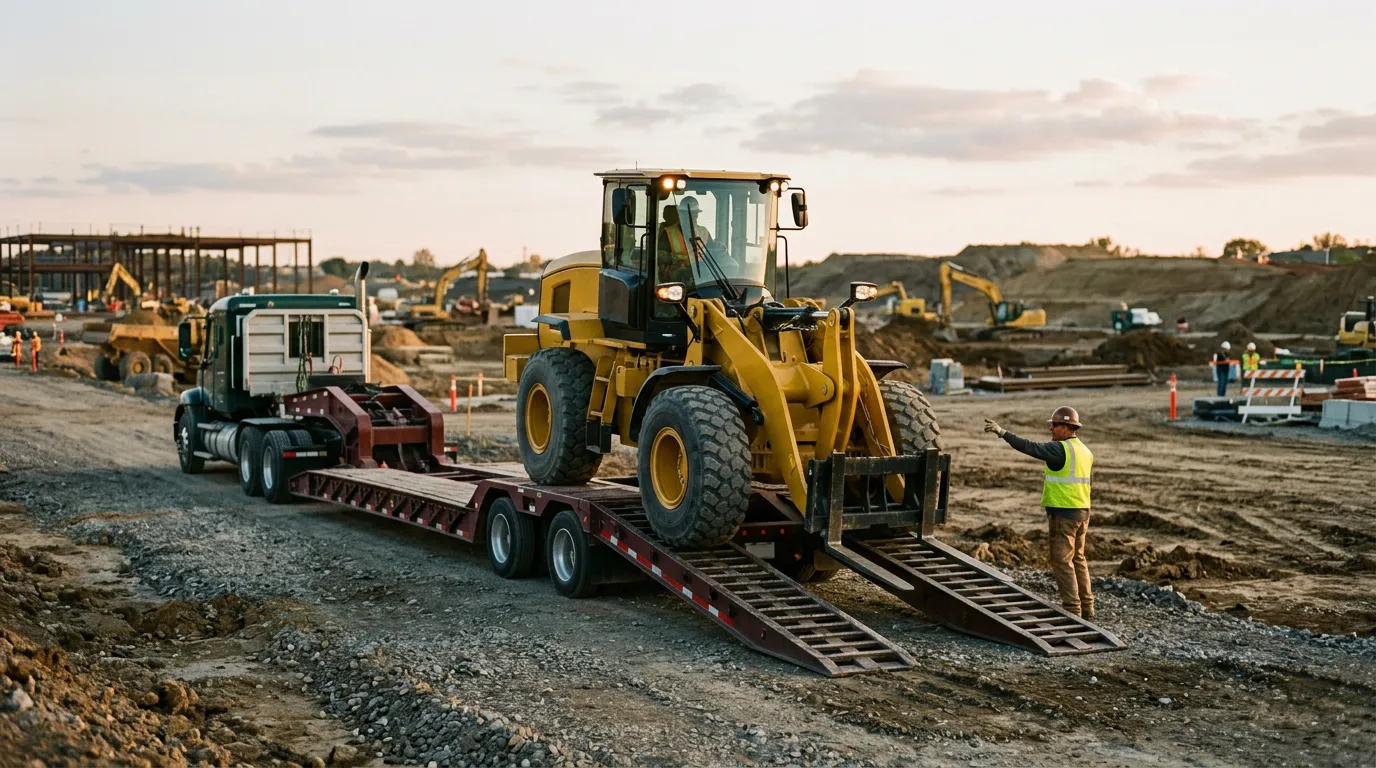
Crecimiento
Una flotilla, maquinaria o equipo puede incorporarse mediante pagos periódicos en lugar de concentrar toda la salida de efectivo al momento de compra.
Qué puede arrendarse
Evaluamos qué activo necesitas, quién lo provee, para qué se utilizará y cómo encaja dentro del flujo del negocio.
04 · Proceso
Desde la primera conversación hasta la formalización, conoce las etapas y la información que revisaremos contigo.
Cotización, proveedor, uso y valor aproximado.
Capacidad de pago, información financiera y documentación legal.
Tipo de arrendamiento, plazo, anticipo y condiciones aplicables.
La arrendadora adquiere el activo y coordinamos su incorporación a la operación.
05 · Antes de hablar
Con esta información podemos evitar una conversación genérica y hablar desde el principio de una operación concreta.
06 · Preguntas frecuentes
Vehículos, flotillas, camiones, maquinaria y distintos tipos de equipo productivo pueden ser evaluados. La elegibilidad depende del activo, proveedor, antigüedad y condiciones de la operación.
En ambos casos la empresa utiliza un activo mediante pagos pactados, pero cambian la estructura contractual, el tratamiento financiero y las alternativas al cierre. La elección debe hacerse con base en el uso del activo y la estrategia de la empresa.
Leasing DPC adquiere un activo elegible propiedad de tu empresa y tú continúas utilizándolo mediante arrendamiento. El objetivo es liberar liquidez sin detener la operación.
Sí, ciertos activos usados pueden analizarse. En Sale & Lease Back, el sitio de DPC señala criterios de antigüedad, valor comercial y buen estado, sujetos a revisión de la operación.
Siguiente paso
Con una cotización, el uso del activo y un rango de presupuesto podemos empezar a estructurar una operación real.
Las condiciones de arrendamiento, tratamiento contable y efectos fiscales dependen de cada operación y de la legislación aplicable. Consulta a tus asesores antes de tomar una decisión.